焼肉店の利益改善というと、多くの場合「原価を下げる」話になります。仕入先を変える、単価を交渉する、ロスを減らす。
しかし利益は、原価と売上の差です。原価側だけを見ていると、もう半分を見落とすことになります。
そして焼肉店には、売上側に伸びしろがあります。部位ごとの特性を、メニュー構成に反映できていない店が多いためです。
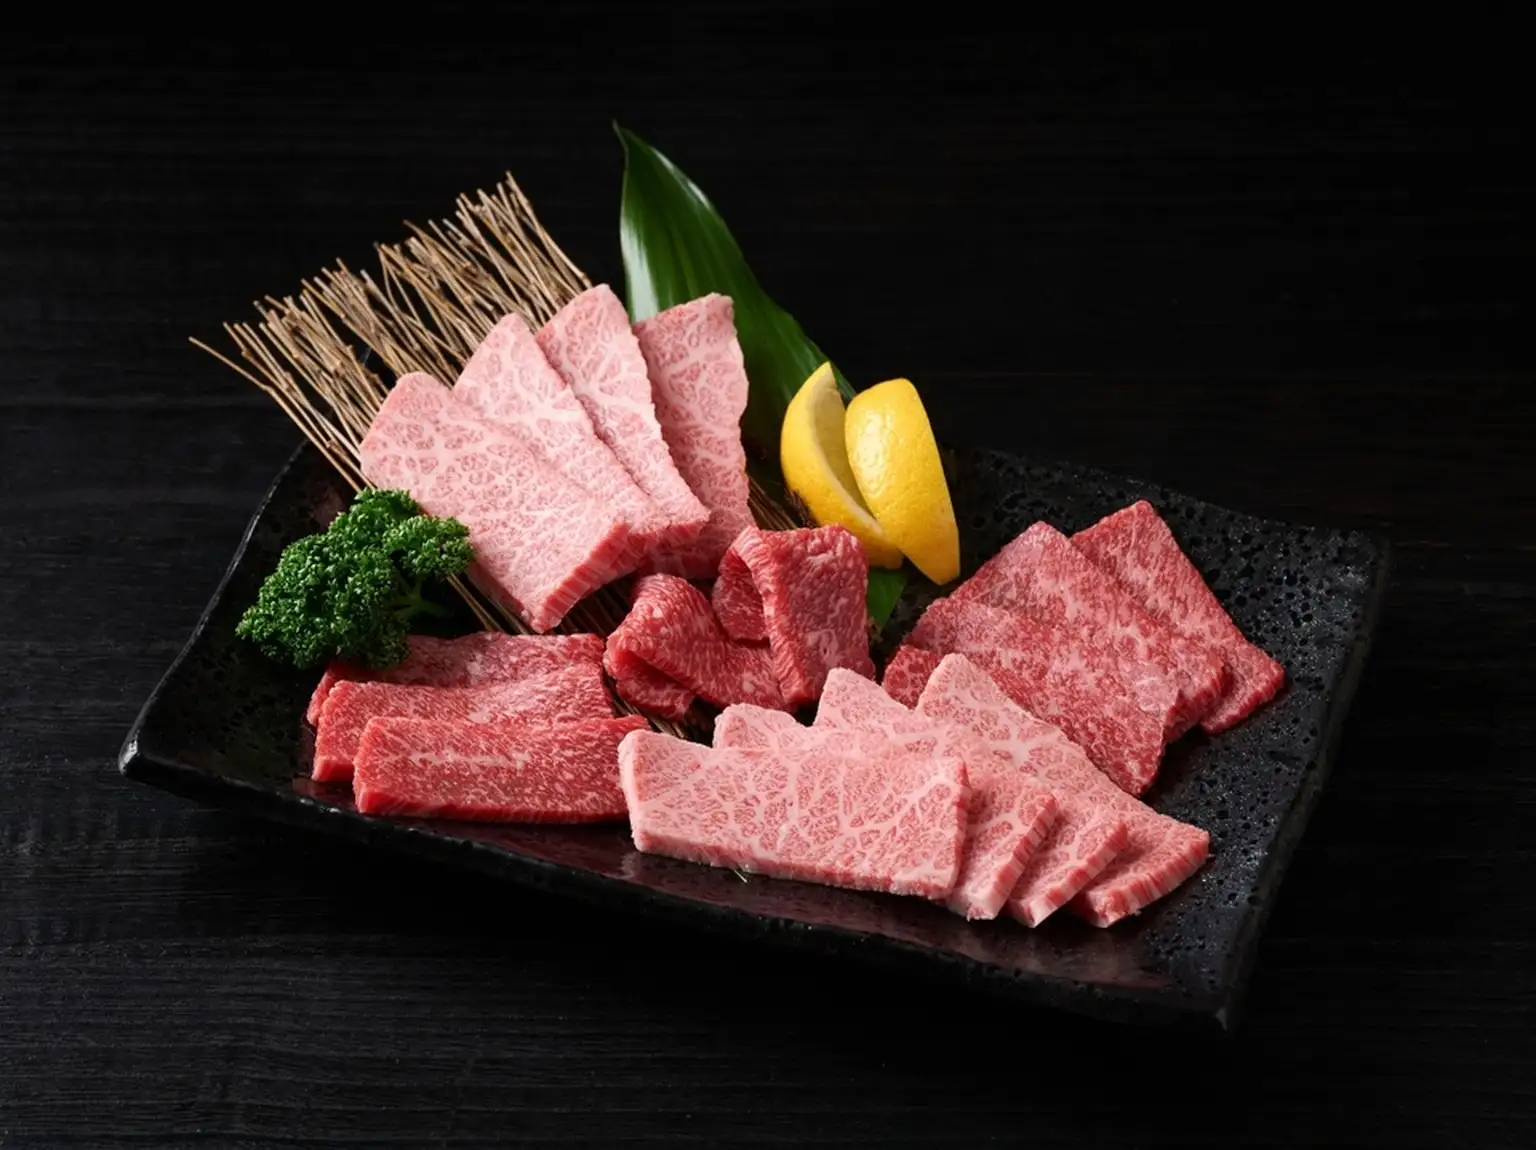
同じ牛タンでも、根元と先端では食感も価格もまったく違います。それを「タン塩焼き」という1品にまとめてしまうと、高級部位の価値は価格に反映されず、廉価部位は使いどころを失います。部位を分けてメニューを設計すれば、原価をほとんど増やさずに客単価を上げられます。
\メールでのご相談はこちら/
焼肉店の原価率の現実|改善余地はどこにあるか
まず、焼肉店の位置づけを確認します。
| 業態 | 食材原価率 | 人件費率 | FL比率 |
|---|---|---|---|
| 飲食店全般 | 30%前後 | 25〜30% | 55〜60% |
| 焼肉店 | 40〜45% | 15〜20% | 55〜65% |
焼肉店の原価率が高いのは、扱う食材が肉に偏っているからです。野菜や米で原価を薄める余地が小さく、構造的に高くなります。一方で人件費は低い業態です。客が自分で焼くため、接客人員を抑えられるからです。
そのため、飲食店全体の目安である「原価率30%」をそのまま目標にすると、無理な仕入れや品質の妥協につながります。焼肉店で見るべきは、原価率の絶対値ではなくFL比率と営業利益です。
FL比率とは、食材費(Food)と人件費(Labor)を合計した金額が、売上に占める割合のことです。
原価率は「食材原価 ÷ 売上」です。したがって下げる方法は2つしかありません。分子を小さくする(仕入単価を下げる、歩留まりを上げる。歩留まりとは、仕入れた重量のうち商品として出せる割合のことです)か、分母を大きくする(売上を増やす)かです。
多くの店は前者だけを見ています。しかし焼肉店では、後者のほうが余地が大きいことがあります。部位ごとの価値を価格に反映できていないからです。
「部位の特性」をメニュー設計に活かしていない店の失敗パターン
部位の特性を活かせていない店には、共通する3つのパターンがあります。
パターン1:高級部位も廉価部位も同じ扱い
タン元もタン下も「タン」という1品に入っている状態です。タン元の価値が価格に反映されません。
パターン2:すべての部位が「焼く」だけ
部位によっては煮込む・低温調理する・揚げるほうが持ち味が出ます。メニュー開発の手間を理由にこれをやらないと、客単価が頭打ちになります。
パターン3:仕込み時間を理由にメニュー数を減らしている
合理的ではありますが、選択肢の少なさは来店動機の弱さに直結します。
1品を4品に分ける|タン・ミノ・ハラミの構成例
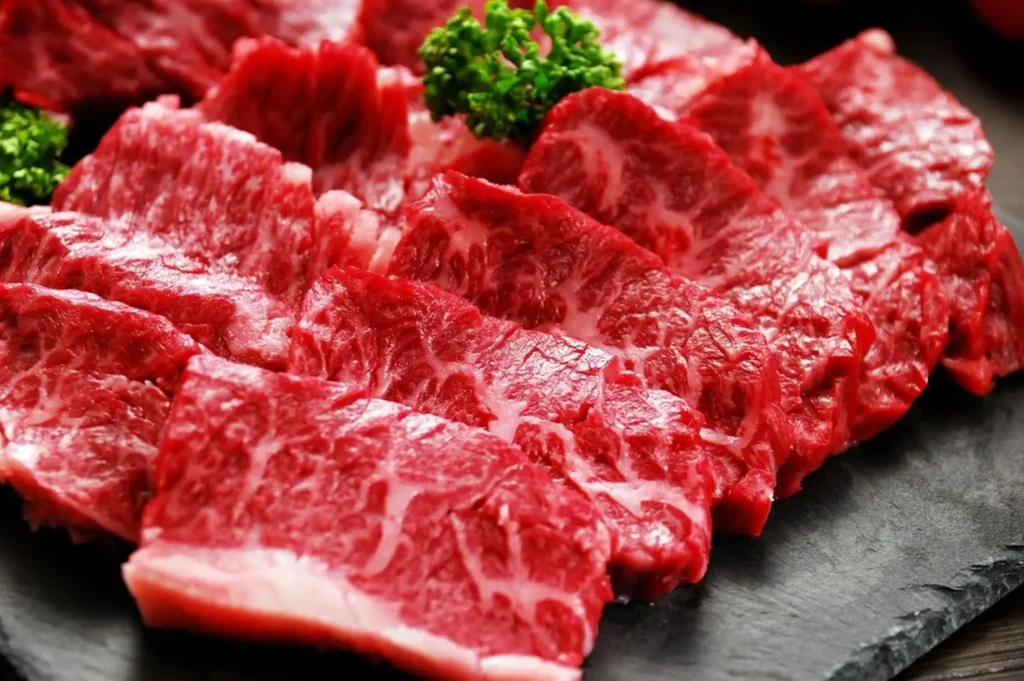
部位を分けるとメニューがどう変わるかを見ます。
※メニュー構成の例です。価格は説明のための想定で、実在の店舗のものではありません
例1:タン
| 従来 | 部位別に分けた場合 | |
|---|---|---|
| 構成 | タン塩焼き(1品) | 特上タン塩焼き(タン元)/上タン焼き(タン中)/タンしゃぶ(タン中)/タン味噌煮込み(タン先・タン下) |
| 価格帯 | 1,500円 | 1,600〜2,800円 |
重要なのは、高い部位を高く売ることだけではありません。タン先・タン下のような廉価部位に「煮込み」という出口ができることで、一本あたりの利益が上がりやすくなります。使い道のなかった部位が、粗利を取りやすいメニューになります。
例2:ミノ
| 従来 | 部位別に分けた場合 | |
|---|---|---|
| 構成 | ミノ焼き(1品) | 上ミノ塩焼き/ミノ焼き(標準)/ミノ串揚げ(カット済み)/ミノ煮込み(下茹で済み) |
| 価格帯 | 1,200円 | 1,200〜2,000円 |
例3:ハラミ
| 従来 | 部位別に分けた場合 | |
|---|---|---|
| 構成 | ハラミ焼き(1品) | 厚切りハラミステーキ/ハラミ焼き(標準カット)/ハラミ串焼き(小カット) |
| 価格帯 | 1,400円 | 1,400〜2,200円 |
同じ食材から、価格帯の違う複数のメニューが作れます。**客は予算と好みで選べるようになり、注文の幅が広がります。
メニューを分けたいのに分けられない理由|仕込みという壁
部位別のメニュー構成は、設計するだけなら誰でもできます。実行を妨げるのは仕込みです。
皮付きのまま仕入れて店で部位を分ける場合、次の3つが立ちはだかります。
- 時間 — 皮むき、筋引き、部位ごとの仕分け、厚さ別のカット
- 技術 — 部位の見極めと切り分けは、誰にでもできる作業ではない
- 再現性 — スタッフが変われば仕上がりが変わり、「特上」と「上」の差が曖昧になる
メニューを4つに分けるということは、仕込みの手順も4つに分かれるということです。**人手が足りない店ほど、この時点で断念します。
部位とスペックを指定して仕入れれば、この3つが同時に解決します。
- 部位:タン先・タン下だけ、といった単位
- 厚さ:焼肉用7mm、しゃぶしゃぶ用2mm など
- 形状:スライス、角切り、串用サイズ
- 下処理:皮むき済み、下茹で済み、味付け済み
メニュー設計と発注仕様が1対1で対応するため、「特上タン塩は7mm、タンしゃぶは2mm」と決めれば、その仕様のまま納品されます。人が仕込む以上ばらつきはなくせませんが、仕込む工程そのものがなければ、ばらつきは生まれません。
部位ごとに仕入れると保管品目が増えます。冷凍庫の容量は導入前に必ず確認してください。冷凍納品の場合は解凍計画も必要です。仕込みがゼロになるのではなく、別の段取りに置き換わります。
原価率+客単価を同時に改善する計算式
加工済みで仕入れれば仕入単価は上がります。では、客単価がどれだけ上がれば元が取れるのか。ここを計算すれば、導入するかどうかの判断がつきます。
試算の前提は、焼肉店A(30席・東京都内)/月商600万円(客単価4,000円 × 月1,500名)。切り替え対象は下処理の重い食材(食材原価の40%=月96万円分)。対象食材の歩留まり80%→95%、加工費1.2倍です。
※試算モデルです。実在の店舗事例ではありません
まず、加工費がいくら増えるかを確認します。ここが直感と最も違うところです。
対象食材の仕入額96万円、歩留まり80%なら商品になるのは76.8万円分。歩留まりが95%になれば、同じ量の確保に必要な仕入額は80.8万円。そこに加工費1.2倍を乗せて97万円です。
加工費は1.2倍かかるのに、食材原価の増加はわずか1万円です。歩留まりの改善が、加工費の上乗せをほぼ相殺します。
客単価が上がっても、提供する量が同じなら食材原価は増えません。既存メニューを値上げするのではなく、高価格帯の選択肢を用意して、客が自分で選べるようにするからです。したがって加工費の1万円を売上増で回収できればいい計算になります。
ただしこれは、1本分の部位を使い切る構成を前提にしています。特上(タン元)だけが突出して出る場合は、その部位を追加で仕入れることになり、原価は変動します。
必要な売上増=月1万円=月商の0.17%。客単価に換算すると、4,000円→4,007円(+7円)です。
客単価が7円上がれば、加工費は回収できます。この試算は月間客数1,500名が変わらない前提です。高価格帯メニューの構成比によっては来店頻度に影響する可能性があるため、まずは小ロット・期間限定での検証をおすすめします。
客単価の上昇幅ごとの損益
| 項目 | 現状 | 切替のみ (客単価±0) | 切替+客単価+2% | 切替+客単価+5% |
|---|---|---|---|---|
| 月商 | 600万円 | 600万円 | 612万円 | 630万円 |
| 食材原価 | 240万円(40.0%) | 241万円(40.2%) | 241万円(39.4%) | 241万円(38.3%) |
| 人件費 | 114万円(19.0%) | 114万円(19.0%) | 114万円(18.6%) | 114万円(18.1%) |
| FL合計 | 354万円(59.0%) | 355万円(59.2%) | 355万円(58.0%) | 355万円(56.3%) |
| その他経費 | 186万円 | 186万円 | 186万円 | 186万円 |
| 営業利益 | 60万円(10.0%) | 59万円(9.8%) | 71万円(11.6%) | 89万円(14.1%) |
※この試算では人件費を据え置いています。増えるはずの仕込みを外に出して据え置き、さらにある削減余地はあえて含めていません。加工済み切り替えの効果を「客単価を動かす施策」として単独で、かつ保守的に見た表です
客単価を変えずに切り替えただけだと、加工費の分だけ営業利益はわずかに下がります(60万円→59万円)。これが、さきほどの「客単価7円分で加工費を回収する」という計算そのものです。
客単価が5%(+200円)上がれば、月29万円・年348万円の営業利益増です。そして食材原価率は40.0%から38.3%に下がります。分母が大きくなるためです。
「では切り替えずに、客単価だけ上げればいいのでは」と思われるかもしれません。しかし先ほど触れたとおり、部位別に4品へ分けるということは、店で行う仕込みの手順も4つに分かれるということです。2名が1日1時間ずつ余分に仕込むだけで、月25日営業なら延べ50時間。時給1,400円で7万円の人件費が増えます。
この場合の営業利益は83万円(630万円−240万円−121万円−186万円)。切り替えた場合の89万円を、月6万円下回ります。
つまり、この試算で人件費を据え置けているのは、増えた仕込みを外に出しているからです。
なお、既存メニューをそのまま値上げする方法もありますが、価格に見合う理由を示せないまま値上げすると客離れにつながります。部位を分けるのは、値上げの理由を客に見える形で示す方法でもあります。
同じ切り替えでも、売上が動くかどうかで原価率の見え方は変わります。切替のみなら原価率は40.0%→40.2%とわずかに上がりますが、客単価5%アップを伴えば40.0%→38.3%に下がります。
どちらが正しいということではなく、原価率という指標は単独では判断材料にならないということです。見るべきはFL比率と営業利益で、原価率だけを追いかけていると、利益が増える施策を「原価が上がった」と誤って却下することになります。
「部位別メニュー構成」導入時の3つの課題と解決策
課題1:メニューが増えるとスタッフ教育が大変
仕込みを外に出せば、覚える作業は「焼き」に集中します。部位ごとの仕込み手順を覚える必要がなくなるぶん、教育負担はむしろ下げやすくなります。
課題2:部位をどう分けるか、判断基準がわからない
現在のメニューの注文数から逆算します。よく出る部位ほど、分ける価値があります。
課題3:うまくいくか不安
1部位・期間限定から始めます。最も注文の多い部位を1つ選び、限定メニューとして2週間出してみる。注文数と客単価の変化を見てから判断すれば十分です。
試算まとめ|数字はどう動くか
ここまでの試算をひとつにまとめます。月商600万円・食材原価率40%の焼肉店を想定したモデルケースです。
| 切替のみ | 切替+客単価5%アップ | |
|---|---|---|
| 食材原価率 | 40.0%→40.2%(微増) | 40.0%→38.3%(低下) |
| 営業利益 | 60万円→59万円 | 60万円→89万円 |
| 年間の営業利益増 | −12万円 | 348万円 |
※実在の店舗事例ではなく、これまでの試算に基づくモデルケースです。効果の大きさは、対象食材の量・客単価の上昇幅によって変わります
客単価を動かさずに切り替えただけでは、加工費のぶんだけ営業利益はわずかに下がります。部位別スペック加工が効くのは、あくまで客単価を動かす施策と組み合わせたときです。
どの部位から手をつけるか|自店で決める5ステップ
自店に合う構成を見つける手順は、次の5ステップです。
- 現在のメニューの注文数と客単価を出す — POSデータから部位別に並べます
- 粗利額の小さい部位を特定する — 原価が高いのか、注文数が少ないのか、価格が低いのか
- 仕入先に部位別のカット仕様を相談する — 実現可能な仕様と単価を確認します
- 小ロットで試作し、期間限定で出す — 2週間程度で注文数と客単価の変化を測ります
- 数字が動いたメニューだけレギュラー化する — 全部を残す必要はありません
まとめ
焼肉店の利益改善は、原価を下げるだけの話ではありません。
同じ食材から、価格帯の違う複数のメニューを作る。これができれば、原価をほとんど増やさずに客単価が上がります。試算では、客単価が7円上がるだけで加工費は回収でき、5%(+200円)上がれば年348万円の営業利益増になります。
そして原価率という指標は、単独では判断材料になりません。売上が据え置きなら原価率は微増し、客単価が上がれば下がります。見るべきはFL比率と営業利益です。
まずは最も注文の多い部位を1つ選び、2週間の限定メニューから試してみてください。
\メールでのご相談はこちら/