焼肉店の原価管理では、多くのオーナーが「仕入単価をいくら下げられたか」を見ています。
しかし、同じ肉を同じ値段で買っても、店によって最終的な原価は変わります。差を生むのは、商品にならずに捨てている部分の量です。
厄介なことに、これは損益計算書には出てきません。捨てた肉は「食材原価」の中に紛れ、そのまま毎月の利益を削っていきます。
本記事では、この見えていないロスを金額に換算する方法と、それを踏まえて仕入先をどう選ぶかを整理します。
\メールでのご相談はこちら/
焼肉店のロスは2種類ある|管理で減るロスと、減らないロス
ロスという言葉を分けるところから始めます。飲食店で発生するロスには性質の違う2種類があり、対策の効き方がまったく違います。
廃棄ロスは、過剰に仕入れて使い切れなかった食材、食べ残し、売れ残りです。対策は発注精度と在庫管理になります。POSと連動した発注、日々の棚卸し、仕込み量の調整。地道ですが、管理の精度を上げれば減らせるロスです。
歩留まりロスは、仕入れた肉のうち、皮・筋・脂・端材として除かれ、商品にならない部分のことです。廃棄ロスと違って、どれだけ丁寧に管理しても発生します。
減らす方法は2つしかありません。除去の精度を上げるか、除去済みの状態で仕入れるかです。
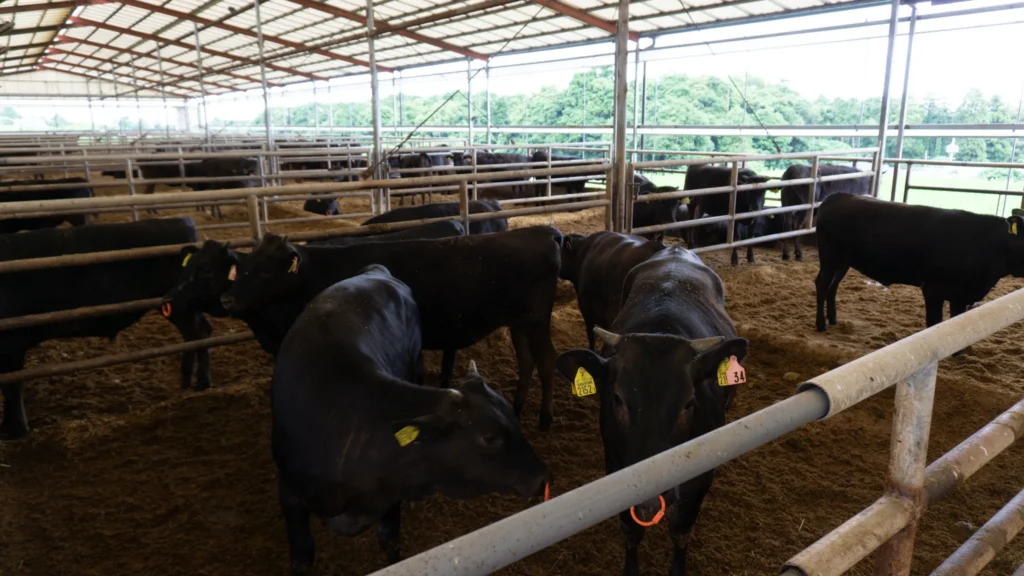
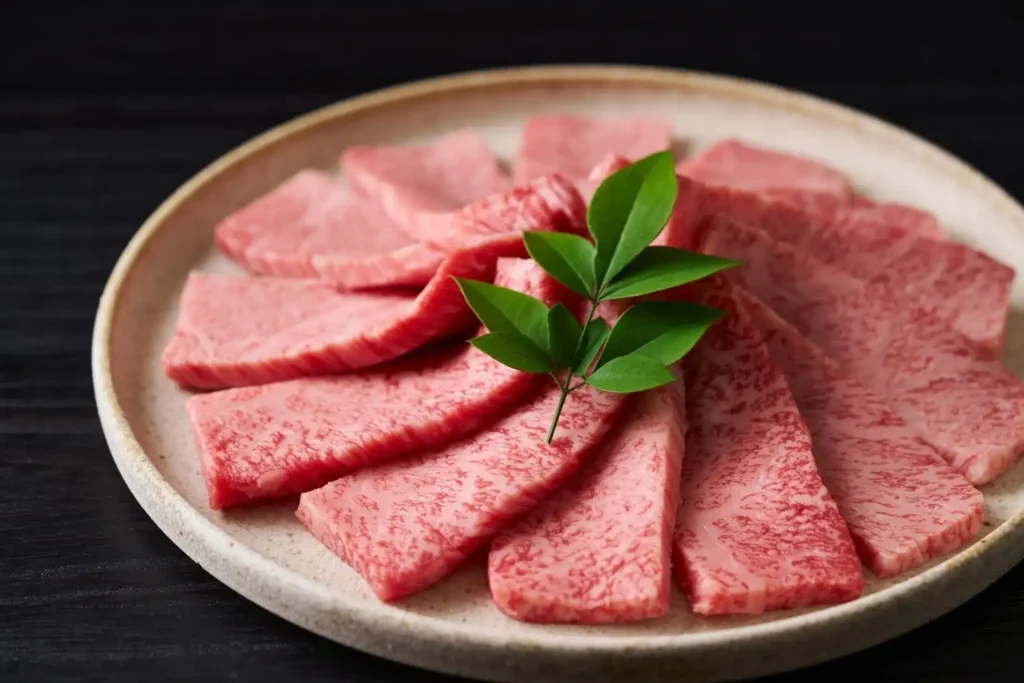
焼肉店で効くのは後者です。精肉は歩留まりロスが大きい食材だからです。皮付きの牛タン1本は1.0〜1.7kg。皮と筋を除いた可食部は800g〜1.3kgが中心で、歩留まりは76〜80%程度にとどまります。以下の試算では、このうち上端の80%を使います。
なお焼肉店は、食材原価率が35〜45%程度と構造的に高い一方、客が自分で焼くため人件費率は20〜25%程度と、他業態より低く抑えられる傾向があります。原価率の高さだけを見て他業態と比較すると、実態より悪く見えます。
管理では減らないロスがある。これが、焼肉店の原価管理を難しくしている本当の理由です。
金額に換算するといくらか
月商600万円・食材原価率40%(月240万円)の焼肉店を想定します。このうち、牛タンやホルモンのように下処理の重い食材が4割(月96万円)を占めるとします。
同じ量の商品を確保するために、歩留まりによって必要な仕入額がどう変わるかを並べます。
| 歩留まり | 必要な仕入額(月) | 商品にならず捨てている分(月) | 年間 |
|---|---|---|---|
| 80%(皮付きを店で仕込む) | 96.0万円 | 19.2万円 | 230万円 |
| 85%(除去の精度を上げる) | 90.4万円 | 13.6万円 | 163万円 |
| 95%(皮むき済みを仕入れる) | 80.8万円 | 4.0万円 | 48万円 |
※試算モデルです。実在の店舗事例ではありません
※加工費の上乗せは含んでいません。加工済みを仕入れる場合に実際に支払う金額は、このあとの章で示します
歩留まりを80%から95%に上げられれば、必要な仕入額は月15.2万円減ります。年間で182万円です。仕入単価を数%値切るより、はるかに大きい金額が動きます。
原価管理で最初に手をつけるべきは、単価交渉ではなく歩留まりです。
皮付きのまま仕入れると、店は何を引き受けるのか
多くの焼肉店は、皮付きのブロックのまま仕入れて、店で処理しています。単価だけを見れば、この方法がいちばん安く買えます。
問題は、単価以外の3つを店が引き受けている点です。
①歩留まりが人に依存する
同じ肉を渡しても、捌く人によって可食部の量が変わります。ベテランと新人で5ポイント違えば、それだけで先ほどの表の一段ぶんの差になります。歩留まりが読めない状態では、原価率も読めません。
②技術の再現性が保てません。
仕込みができるスタッフが辞めた月に、原価率が跳ねます。原価が特定の個人に紐づいている状態は、経営としては不安定です。
③品質が日によって変わる
厚みが揃わなければ、焼き上がりが揃いません。「前回と食感が違う」は、リピーターほど気づきます。
この3つは、いずれも損益計算書には出てきません。出てくるのは、月末に確定した原価率という結果だけです。
加工済みは高い?|歩留まりが加工費を相殺する仕組み
「除去済みの状態で仕入れる」と言うと、必ず返ってくるのが「加工済みは高い」という指摘です。これは事実です。加工費が上乗せされるぶん、仕入単価は上がります。
ただし、比較すべきは仕入単価ではありません。
実質原価 = 仕入単価 ÷ 歩留まり + 仕込み人件費
仕入単価を歩留まりで割るのは、実際に商品になった分だけで単価を計算し直すためです。歩留まり80%なら、1kg仕入れても商品になるのは800g。可食1kgあたりの原価は、仕入単価の1.25倍になります。
ここで先ほどの表を思い出してください。歩留まりが80%から95%に上がると、同じ量を確保するのに必要な仕入額が96.0万円から80.8万円に減ります。
つまり、加工費が乗っても、仕入れる量そのものが減るぶんで相殺されます。
| 歩留まり80%・皮付き | 歩留まり95%・皮むき済み |
|---|---|
| 96.0万円分を仕入れる | 80.8万円分で足りる |
| 加工費なし | 加工費が1.2倍かかると97万円 |
加工費1.2倍を乗せても、増えるのは月1万円です。歩留まりの改善が、加工費の上乗せをほぼ打ち消します。
ただし、ここで止めると判断を誤ります。この表には仕込み人件費が入っていません。仕入額だけで比べれば、加工費が約1.19倍を超えた時点で皮付きのほうが安くなります。1.2倍という前提は、すでにその境目を少し超えたところにあります。
それでも切り替える意味があるのは、皮付きを選んだ店には仕込みの人件費がかかるからです。さきほどの式の後半、「+仕込み人件費」の部分がここで効いてきます。牛タン1kgあたりで具体的にいくらになるかは、牛タンの仕入先選びを扱った記事で試算しています。
仕入額の差1万円を、仕込み人件費の削減が上回るかどうか。これが本当の分かれ目です。
切り替えが効くのは「仕込みが長く・歩留まりが低く・加工費が抑えられている」の3条件がそろう食材だけです。ひとつ欠ければ、切り替えないほうが安くなります。
部位ごとに規格を分けると、なぜ歩留まりが上がるのか
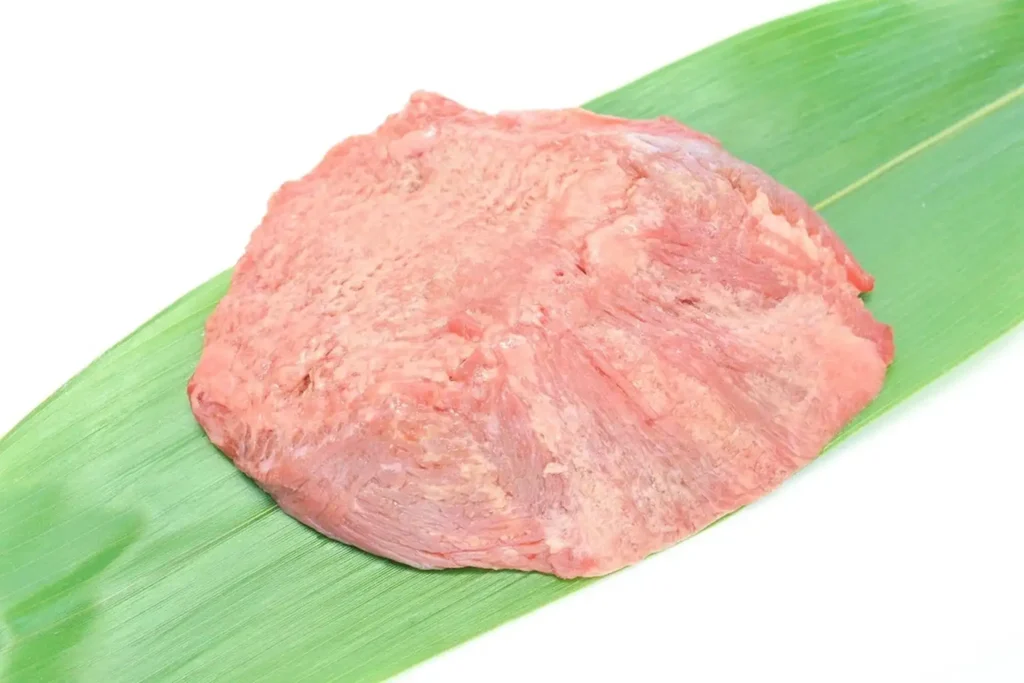
もうひとつ、歩留まりを動かす方法があります。捨てる部分を減らすのではなく、捨てていた部分に用途を与えることです。
牛タンを例にします。一本を仕入れると、根元から先端まで性質の違う部位がまとめて入ってきます。
| 部位 | 性質 | 向く用途 | 一本仕入れで起きること |
|---|---|---|---|
| タン元 | 脂が乗り、旨みが濃い | 特上タン塩 | 主力メニューになる |
| タン中 | 脂と赤身のバランス型 | 上タン | 主力メニューになる |
| タン先 | 硬いが味は濃い | 煮込み、タンシチュー | 煮込みメニューがないと余る |
| タン下 | 食感が硬く、加工向き | 牛タン煮込み | 同上 |
一本仕入れの店で起きやすいのは、タン先とタン下の行き場がなくなることです。煮込みメニューを持っていなければ、廃棄するか、無理に焼肉用に混ぜることになります。
前者なら歩留まりロスです。後者なら品質のばらつきとして跳ね返ります。
ここで発想を変えます。メニューに合わせて部位を分けて発注すれば、余る部位そのものが発生しません。
タン元は焼肉用に7mmで、タン先・タン下は煮込み用に。この形で発注できれば、仕入れたものが全部メニューになります。
これは「歩留まりを上げる」というより、歩留まりの計算に入っていなかった部分を売上に変える話です。効き方が違うので、先ほどの試算とは別に検討する価値があります。
そして、これができるかどうかは仕入先次第です。部位を分けて出せる仕入先でなければ、この選択肢は最初から存在しません。
原価の話ができる仕入先か|見極める5つの基準
原価管理の観点に絞って、確認すべき項目を挙げます。答えられるかどうかで、その仕入先が自社の商品をどこまで把握しているかが分かります。
① この規格の歩留まりはどのくらいか、答えられるか
「この規格なら歩留まりはどのくらいですか」と聞いてみてください。
自社の商品を数字で把握している仕入先なら、目安が返ってきます。返ってこなければ、原価の相談相手にはなりません。取引前のヒアリングで聞ける項目です。
② 部位を分けて供給できるか
前の節のとおり、余る部位に出口があるかどうかは歩留まりに直結します。
主力部位だけでなく、タン先・タン下のような使いどころの限られる部位を単品で出せるかを確認してください。ここが埋まると、一本仕入れで持て余していた部分がメニューになります。
③ 同じ規格が、毎回同じ状態で届くか
歩留まりが月によって変わると、原価が読めません。原価管理で効くのは、良い数字より安定した数字です。「先月と同じものを」と発注して、同じ状態で届くか。ロットごとの差をどう管理しているか。この2つを聞いてください。
④ テスト導入で、前後を測れる量から受けてもらえるか
いきなり全量を切り替える判断はできません。測って比べるための量から受けてもらえるかを確認してください。
効果があったかどうかは、切り替え前後で同じ指標を取らなければ分かりません。次の節で計り方を書きます。
⑤ 価格が変わるとき、事前に連絡があるか
牛肉、特に輸入牛は為替と海外相場の影響を直接受けます。調達先が一切変わらないことを求めるのは現実的ではありません。
見るべきは「変わらないこと」ではなく、変わるときに事前に知らせてくれるかです。予告があれば、値付けを調整する時間が確保できます。予告がなければ、月末に原価率が跳ねてから気づくことになります。
数字はどう動くか|モデルケースと、自店での測り方
ここまでの試算をひとつにまとめます。月商600万円・食材原価率40%の焼肉店を想定したモデルケースです。
対象食材(月96万円分)の歩留まりを80%から95%に上げ、加工費込みの単価が1.2倍になったとします。
| 切り替え前 | 切り替え後 | |
|---|---|---|
| 対象食材の必要仕入額 | 96.0万円 | 97.0万円 |
| 商品にならず捨てている分(※) | 19.2万円 | 4.0万円 |
※捨てている分は、加工費を除いた食材そのものの金額で計算しています
捨てている分は月19.2万円から4.0万円へ、15.2万円減ります。年間では182万円です。
ただしこれは加工費を含めない、食材ロスだけの金額です。加工費1.2倍を乗せると、実際に支払う仕入額は月1.0万円増えます(96.0万円→97.0万円)。
つまり、捨てる食材が年182万円分減る代わりに、仕入額は年12万円増える。その差を仕込み人件費の削減が埋められるかどうかが、切り替えの判断基準になります。
※実在の店舗事例ではなく、これまでの試算に基づくモデルケースです。効果の大きさは、対象食材の量・歩留まりの現状・加工費の水準によって変わります
この数字が自店に当てはまるかどうかは、測らなければ分かりません。切り替えの前後で同じ指標を取る、4つのステップを紹介します。
Step 1|歩留まりを測る(2週間・最低5本)
仕込みのとき、除いた皮・筋・端材をバットにまとめて計量します。(仕入重量 − 廃棄重量)÷ 仕入重量 が歩留まりです。提供重量ではなく廃棄重量を測るほうが、現場では正確に取れます。牛タンは1本1.0〜1.7kgと個体差があるため、最低5本の平均を取ってください。
Step 2|仕込み時間を測る(同じ期間)
その食材の仕込みにかかった時間を記録します。まとめて仕込む場合は、総時間を処理重量で割ります。
Step 3|実質原価を計算する
仕入単価 ÷ 歩留まり + 仕込み人件費 に当てはめます。人件費はその作業をした人の時給で計算してください。
Step 4|切り替え後に同じ測定を行う
同じ手順で測り、実質原価を比較します。ここで初めて、切り替えが効いたかどうかが分かります。
測るときに注意したいのは、歩留まりの定義を仕入先と揃えておくことです。「皮と筋を除いた時点」の歩留まりと、「タン先・タン下も落とした焼肉用の正味」では、同じ肉でも10〜20ポイント程度ずれることがあります。どの段階の話をしているのか、最初に確認してください。
なお、規格を分けて仕入れると保管品目が増えます。冷凍庫の容量は導入前に必ず確認してください。冷凍納品の場合は前日からの解凍計画も必要です。
開業前でも仕入先は選べるか|自店のデータがないときの基準
ここまでは「自店の数字を測ってから判断する」という前提で書いてきました。
開業前は、その数字がありません。
歩留まりも仕込み時間も、実際に営業してみなければ出ません。だからといって、開業してから仕入先を選び直すのは現実的ではありません。
開業前にできることは2つあります。
ひとつは、仕入先に歩留まりの目安を聞くことです。自店で測れないぶん、供給側の数字を借りることになります。この意味でも、先ほどの基準①は開業前ほど重要になります。
もうひとつは、加工済みの規格から始めて、基準値を作ることです。加工済みは歩留まりのばらつきが小さいので、原価が読みやすくなります。開業直後の3ヶ月は売上も客数も安定しません。そこに歩留まりの不確実さまで重ねると、何が原因で原価率が動いたのか分からなくなります。
まず読める状態で始めて、営業が安定してから自店で仕込む範囲を広げる。この順番のほうが、原価管理としては組み立てやすくなります。
まとめ
焼肉店の原価管理で見るべきは、仕入単価ではありません。
管理では減らないロスがあること。廃棄ロスは発注精度で減らせますが、歩留まりロスは除去済みで仕入れるしかありません。試算では、対象食材の歩留まりを80%から95%に上げると、捨てている食材が年間182万円分減ります。
加工費は歩留まりでほぼ相殺されること。仕入れる量そのものが減るため、加工費1.2倍でも仕入額の増加は月1万円にとどまります。あとは、この1万円を仕込み人件費の削減が上回るかどうかです。
余る部位に出口を作ること。タン先・タン下を単品で仕入れられれば、持て余していた部分がメニューになります。
食材ロスの削減も、原価率の改善も、出発点は同じです。まずは2週間、主要な食材の廃棄重量と仕込み時間を測るところから始めてください。数字が出れば、次の判断は自然に決まります。
\メールでのご相談はこちら/