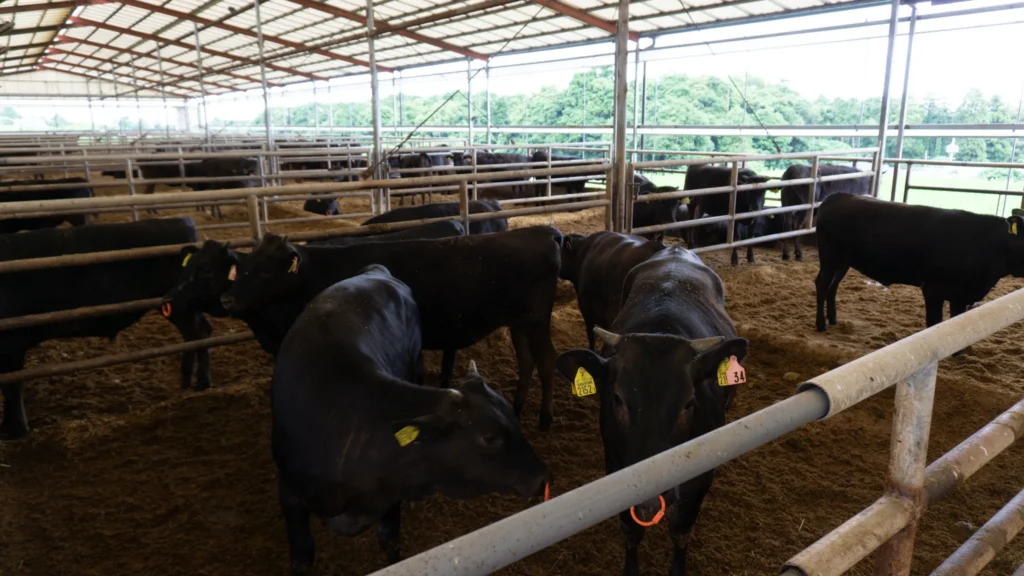
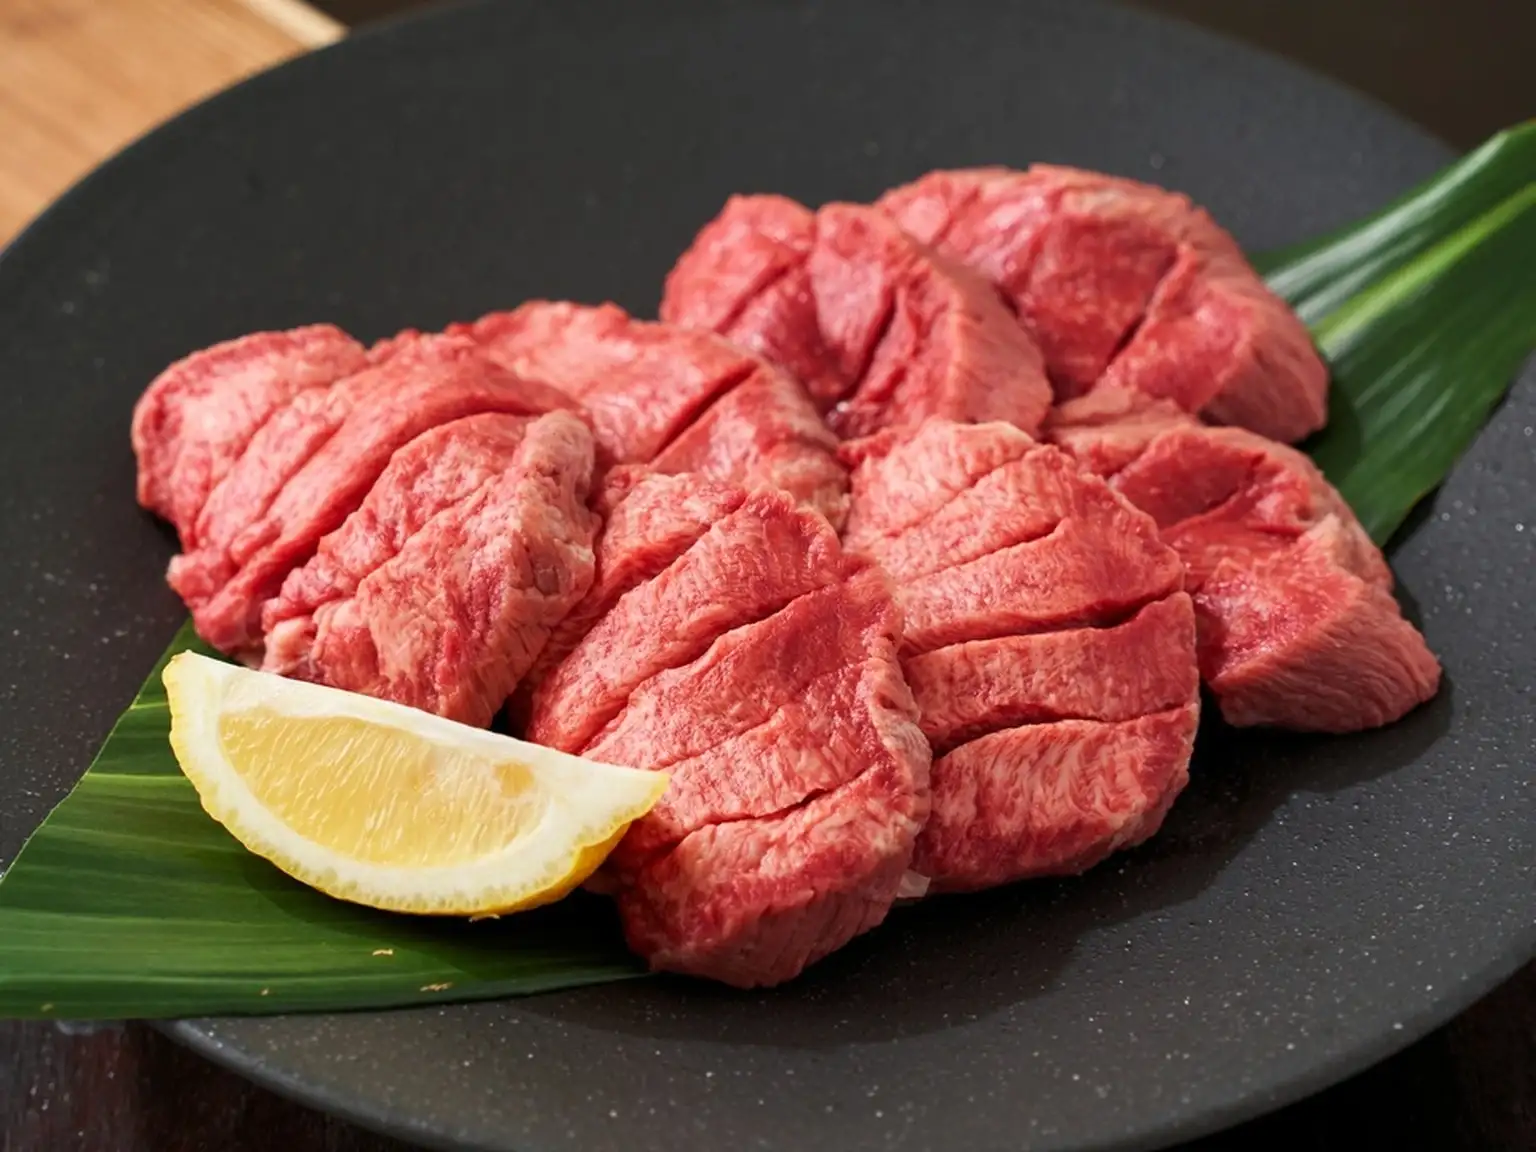
焼肉店にとって、タンは特別な部位です。
複数の消費者調査で、牛タンは焼肉の好きな部位の上位に入り続けています。LINEリサーチの調査(2021年6月、n=5,252)では牛タンが1位、牛カルビが2位で、いずれも6割を超えました。調査によって順位は入れ替わりますが、牛タンとカルビが2トップであることは一貫しています。
そしてタンは、部位による食感と価格の差が大きい部位でもあります。同じ「牛タン」でも、根元と先端では扱いも値段もまったく違います。
良い仕入先を選べているかどうかは、店舗の収益性に直接影響します。
本記事では、牛タンの部位別特性、仕入れ方の選び方、仕入先を見極めるポイント、発注時の交渉のコツを整理します。
\メールでのご相談はこちら/
牛タンの部位別特性|卸売業者の説明を聞く時のポイント
牛タンは、根元から先端に向かってタン元・タン中・タン先の3つに分かれ、さらに舌の裏側から付け根の下部にあたるタン下があります。
| 部位 | 特性 | 価格の目安 | 主な用途 |
|---|---|---|---|
| タン元(根元) | 最も脂が乗り、旨みが濃い | 1.0 | 特上タン、タン塩焼き |
| タン中(中央) | 脂と赤身のバランス型 | 0.6〜0.7 | 上タン、標準的なタン焼き |
| タン先(先端) | 脂肪が少なく筋繊維が発達しているため硬く、味は濃い | 0.2〜0.4 | 煮込み、タンシチュー、薄切り |
| タン下(舌の裏側) | 食感が硬く、加工向き。タンサガリ、タンルートとも呼ぶ | 0.2〜0.3 | 牛タン煮込み、ホルモン鍋 |
※タン元を1.0としたときの相対比。卸値は産地・相場・規格で変動するため、実額は仕入先にご確認ください
タン元とタン下では、3倍から、条件によっては5倍の開きがあります。
ひとつ補足があります。タン先とタン下を同一単価で扱う卸も少なくありません。この2つは価格帯としてはほぼ同水準の底値帯で、明確な差を前提に発注すると見積もりと合わないことがあります。
卸売業者から部位の説明を聞くときは、価格だけでなく「その部位が何に向くか」まで答えられるかを見てください。価格表だけを渡してくる仕入先と、用途まで説明できる仕入先では、メニュー開発の相談相手としての深さが違います。
一本仕入れ vs 加工段階を上げた仕入れ|仕入れ戦略の違い
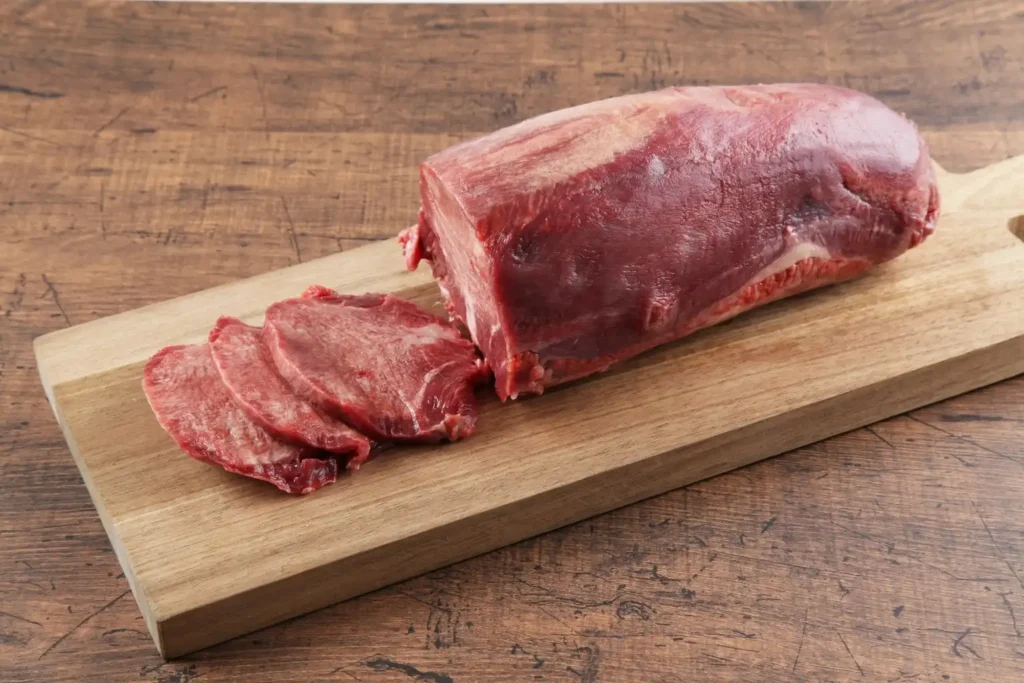
牛タンの仕入れ方には、大きく2つのパターンがあります。
パターンA:一本仕入れ(皮付きのまま)
単価だけを見れば、いちばん安く買えます。部位の加重平均で買えるからです。
ただしその代わりに、店側が3つを引き受けることになります。皮むきと筋引きの時間、スタッフの技術差から出る歩留まりのぶれ、そして日によって変わる仕上がりです。
パターンB:加工段階を上げた仕入れ(皮むき済み・カット済みなど)
仕入単価は上がります。加工賃が乗るためです。ただし、店に残る作業が減り、歩留まりも安定します。
この2つを比べるとき、単価では判断できません。比較すべきは、その肉が皿に乗るまでにかかった総額です。
実質原価 = 仕入単価 ÷ 歩留まり + 仕込み人件費
| 項目 | 皮付き(一本仕入れ) | 皮むき済み(加工段階を上げた仕入れ) |
|---|---|---|
| 仕入単価 | 4,000円/kg | 4,800円/kg(1.2倍) |
| 歩留まり | 80% | 95% |
| 仕込み時間(1kgあたり) | 40分 | 15分 |
| 店舗に残る作業 | 皮むき・筋引き・カット | 筋引き・カット |
| 実質原価 | 5,933円 | 5,403円 |
※時給1,400円は東京都内の店舗を想定した仮定です。仕込み時間・歩留まりも試算上の仮定で、自店の実測値に置き換えてください
仕入単価では800円高い加工段階を上げた仕入れが、実質原価では530円安くなります。
ただし無条件ではありません。加工賃が皮付きの約1.33倍を超えると逆転し、一本仕入れのほうが安くなります。仕込み時間が短い食材や、自店の歩留まりがすでに高い食材は、切り替えても差が出ません。自店の数字で判断してください。
牛タン仕入先選びの6つのチェックポイント
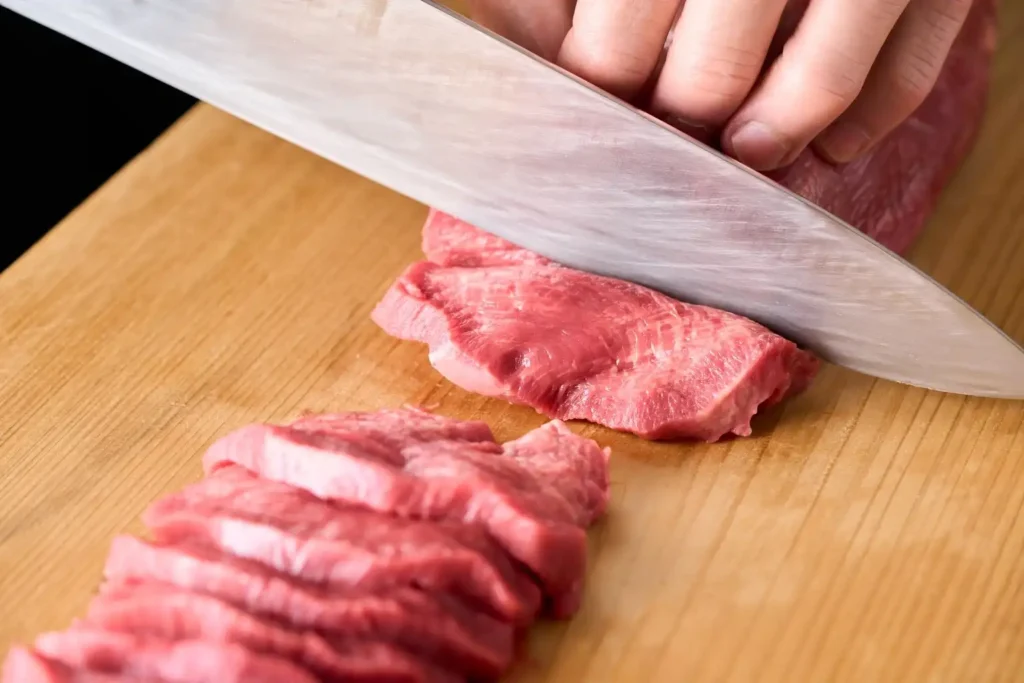
部位別特性と仕入れ方の違いを踏まえたうえで、実際にどこを見て仕入先を選ぶかを整理します。答え方の質が、そのままメニュー開発の相談相手になれるかを示します。
① 部位別カット対応ができるか
「タン元だけ5kg」「タン先は薄切り2mm」など、部位と厚さを指定した発注に応えられるか。
これが効くのは、メニューを考える順番が逆になるからです。指定できない仕入先だと、届いたタンを見てから「何が作れるか」を考えることになります。指定できる仕入先なら、先にメニューを決めて、その仕様で発注できます。
② 原産国と加工規格を説明できるか
農林水産省の資料によれば、牛タンの97%は輸入です。産地(アメリカ・オーストラリア・ニュージーランド・カナダなど)と加工規格(皮付きか、皮むき済みか、タン先の有無)を答えられるかが、品質管理の透明性を測る指標になります。
輸入が主体である以上、「食材の素性が明確」とは、ブランド名の有無ではなく、どの国の、どの規格のものかを説明できるかです。
③ 品質が年間を通じて安定しているか
牛タンは季節や産地の相場で調達条件が変わることがあります。調達先が一切変わらないことを求めるのは、輸入牛では現実的ではありません。
見るべきは「変わらないこと」ではなく、変わるときに事前に知らせてくれるか、規格差を説明できるかです。これができれば、店側は値付けを調整する時間を確保できます。
④ 小ロットから試せるか
いきなり全量を切り替える判断はできません。テスト導入できる数量から受けてもらえるかを確認してください。ロットの下限が高い仕入先は、成長段階の店舗には向きません。
⑤ 新メニュー開発の相談に応じてくれるか
「このサイズでカットできないか」「この部位で新メニューを考えたい」という相談に応じてもらえるか。ここに応じる仕入先は、価格だけの取引先ではなく、メニュー開発の相談相手になります。
⑥ 契約条件が文書で確認できるか
品質の定義、納期、返品時の対応が書面で示されるか。トラブルが起きたときに、何を基準に話し合えるかが決まります。
あわせて、商品規格書(原材料、添加物、アレルゲン、保存方法、期限)を確認できるかも見てください。表示義務のない場面でも、お客様に「これに小麦は入っていますか」と聞かれたときに答えるために必要です。
この6つに答えられない仕入先は、共通して「価格の話しかできない」仕入先です。部位や規格を指定しても在庫のものが届く、ロットの下限が実情に合わない、産地を聞いても答えが曖昧 -これらは裏を返せば①②④の答え方に表れます。答えの質そのものが、その仕入先の実力を示します。
牛タン発注時の交渉のコツ
仕入先を決めたあとは、発注そのものの精度が原価を左右します。同じ仕入先でも、発注の仕方によって届くもの・支払う金額が変わります。
① 初回発注時|部位と仕様を具体的に指定する
「タン元5kg、焼肉用に厚さ7mm」のように、部位・重量・厚さ・用途をまとめて伝えてください。
漠然と「タン5kg」と発注すると、仕入先の在庫状況に合わせたものが届きます。指定が具体的なほど、届くものと使いたいメニューのズレが小さくなります。
② 価格交渉時|単価ではなく実質原価で比較する
先ほどの式が使えます。
仕入単価が安いぶん歩留まりも仕込み時間もかかる仕入先と、単価は高いが歩留まりが良く仕込みがほぼ要らない仕入先を比べるとき、単価だけを見て安いほうを選ぶと、実質原価では逆の結論になることがあります。
発注前に、両方の条件で実質原価を計算してから比較してください。
③ 長期契約時|月あたりの最低発注量を明確にする
「月◯kgを継続的に発注する」という約束を、双方で明文化します。
仕入先にとっては供給計画が立てやすくなり、店側にとっては価格や優先供給の条件を引き出す材料になります。曖昧なまま取引を続けると、繁忙期に優先度が下がるリスクがあります。
④ 欠品リスクの交渉|代替案をあらかじめ聞いておく
「この規格が欠品したとき、何を代替に出せるか」を、初回発注の段階で確認してください。
繁忙日に欠品の連絡だけを受け取る状態は避けたいところです。代替案を事前に持っている仕入先とは、当日の交渉が要りません。
素性を追跡できる仕入先を選ぶということ
牛タンの97%が輸入という現実の中で、国産や、産地・生産者まで追える規格を扱う仕入先もあります。
こうした規格は単価が上がりますが、メニュー表記で「どこの、どういう牛か」を伝えられるようになります。「輸入」とだけ表記するメニューと、産地まで説明できるメニューでは、客への伝わり方が変わります。
これは、すべての店に必要な選択ではありません。牛タンをメニューの主力に据え、価格帯を上げたい店にとって意味のある選択肢です。導入するかどうかは、自店の客層とメニュー構成によります。
まとめ
牛タンの仕入先選びで押さえるべき点は3つです。
①部位ごとに価値が違うこと。タン元とタン下では3〜5倍の価格差があります。
②一本仕入れと加工段階を上げた仕入れは、単価では比較できないこと。
比較すべきは歩留まりと仕込み時間を含めた実質原価です。
③仕入先選びは、価格交渉の前に素性と条件を確認することから始まること。部位別カット対応、原産国と規格の説明、品質の安定性、ロットの柔軟性、新メニューへの協力、契約の透明性の6点で見極めてください。
そのうえで、発注時は部位と仕様を具体的に指定し、実質原価で交渉することが、結果として原価を下げます。
\メールでのご相談はこちら/